2017年是中国人工智能(AI)产业发展承前启后的关键年份。在政策支持、资本涌入和技术突破的多重驱动下,中国AI行业从实验室走向大规模商业化应用,技术实力与国际差距进一步缩小。本文基于中国产业信息网及相关公开资料,对2017年中国人工智能行业的技术现状进行梳理,并对其未来发展趋势作出预测。
一、2017年中国人工智能技术现状分析
- 基础层技术:芯片与云计算逐步破局
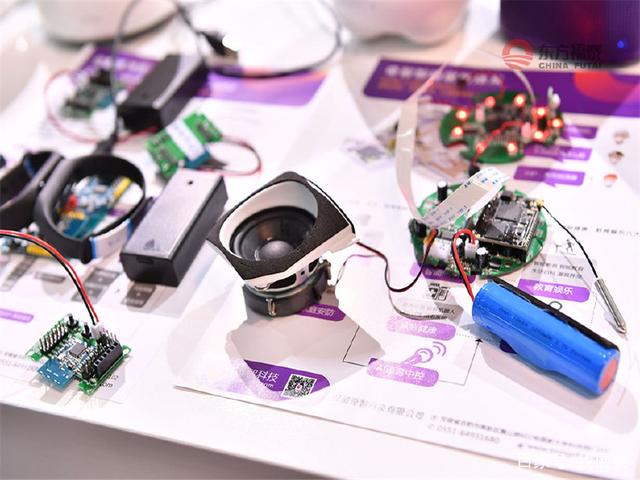
在AI芯片领域,2017年国内仍以进口为主,英伟达GPU占据主导地位。但寒武纪、地平线等初创企业发布了面向终端的AI专用芯片,如寒武纪1A处理器,标志着中国在神经网络处理器架构上取得自主突破。云计算方面,阿里云、腾讯云、百度云等纷纷推出GPU/FPGA加速实例和AI推理平台,为AI应用提供算力支撑。
- 算法层:深度学习框架开源与自研并行
2017年,百度开源了PaddlePaddle(飞桨)深度学习框架,成为国内首个自主研发并开源的端到端深度学习平台。TensorFlow、PyTorch等国外框架在国内开发者中仍占主流。在计算机视觉、语音识别等核心算法领域,中国企业与高校在ImageNet、LFW等国际评测中屡获佳绩,商汤、旷视、科大讯飞等公司的算法精度已达世界领先水平。
- 应用层:计算机视觉与语音识别率先落地
- 计算机视觉:2017年被誉为“AI落地元年”,人脸识别在安防、金融、手机解锁等领域大规模商用。海康威视、大华、商汤、旷视等推动“AI+安防”城市级应用。
- 语音识别与自然语言处理:科大讯飞、百度、搜狗等将语音识别准确率提升至97%以上,智能音箱、语音助手、智能客服等产品快速普及。
- 自动驾驶:百度Apollo计划发布,开放自动驾驶平台,吸引大量车企与开发者加入。
- 医疗影像:AI辅助肺结节、糖网筛查等进入临床试点,腾讯觅影、阿里ET医疗大脑等相继推出。
- 数据与标注:海量数据优势与专业化分工
中国拥有全球最庞大的互联网用户和行业数据,为AI训练提供了丰富的燃料。2017年,数据标注行业快速发展,出现了一批专业标注公司,但标注质量与隐私保护问题仍待解决。
二、技术发展面临的挑战
- 核心硬件受制于人,高端AI芯片依赖进口。
- 开源生态仍由美国主导,国内框架生态尚不成熟。
- 高端AI人才缺口巨大,尤其缺乏算法与系统架构领军人物。
- 数据孤岛与隐私安全问题制约跨行业应用。
三、未来发展趋势预测(2018-2020年)
- AI芯片将迎来爆发,云侧与端侧并重。寒武纪、华为昇腾、地平线等将持续迭代,预计2020年国产AI芯片在部分细分市场实现规模化替代。
- 深度学习框架格局初现,飞桨等国产框架生态将逐步完善。未来可能出现更多行业专用框架。
- 多模态融合与跨领域学习成为技术热点。语音、视觉、文本等多模态信息联合建模将推动更自然的交互。
- AI与5G、IoT、边缘计算深度融合。2019年5G商用后,边缘AI将催生智能安防、工业互联网等新场景。
- 可解释性与安全AI受重视。随着AI在关键领域应用,模型可解释性、鲁棒性、公平性将成为研究重点。
- 产业化落地从感知智能向认知智能迈进。金融风控、智能诊断、无人驾驶等复杂决策场景将逐步突破。
2017年的中国人工智能行业,在技术层面呈现出“应用领先、基础追赶”的格局。未来几年,随着芯片、框架、算法等基础环节的持续投入,以及政策与资本的持续加持,中国有望在2025年前后跻身全球AI第一梯队。但必须正视核心技术自主可控的紧迫性,避免“缺芯少魂”的隐患。AI不仅是一场技术革命,更是国家竞争力的重要支柱。